-
工资纳税2000元对应的月收入
工资纳税2000是很多考生和家长关心的事。个人所得税的计算涉及应纳税所得额、税率表、专项附加扣除等多个概念,理解了这些就不难算出月收入对应的纳税额。今天小编用大白话把个税计算的逻辑理清楚,看完就知道自己的工资该交多少税了。感兴趣的朋友跟着小编一起来了解一下吧
根据提供的信息,个人所得税的计算方式如下:
“`
应纳税所得额 = 月收入 – 五险一金 – 起征点 – 依法确定的其他扣除 – 专项附加扣除
“`
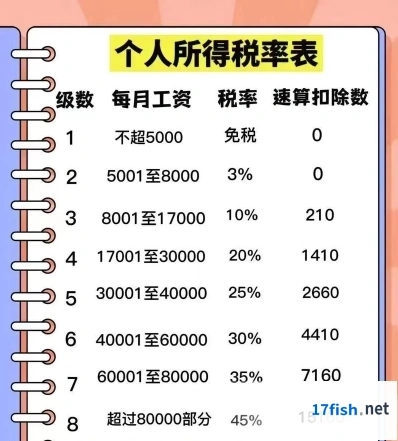
个人所得税的起征点为每月5000元。
假设五险一金和个人所得税扣除额合计为2000元,那么我们可以得出以下等式:
“`
2000元 = 月收入 – 5000元 – 其他扣除
“`
解这个等式,我们可以得到:
“`
月收入 = 2000元 + 5000元 + 其他扣除
“`
由于2000元是扣除额,所以实际上月收入应该更高。根据税率表,如果扣除额是2000元,那么月收入应该位于8000元到17000元之间,适用税率为10%。我们可以估算出月收入的大致范围:
“`
月收入 ≈ 2000元 + 5000元 + (10% * (月收入 – 5000元))
“`
为了简化计算,我们可以假设“其他扣除”为0,那么:
“`
月收入 ≈ 2000元 + 5000元 + (10% * 月收入 – 500元)
月收入 ≈ 7000元 + (10% * 月收入)
“`
为了使税后收入为2000元,我们可以设置一个等式来估算月收入:
“`
2000元 = 月收入 – (10% * 月收入)
2000元 = 90% * 月收入
月收入 = 2000元 / 90%
月收入 ≈ 2222.22元
“`
然而,这个计算结果远低于5000元的起征点,所以我们需要重新考虑计算方式。由于2000元是扣除额,我们应该从总收入中减去这个扣除额,然后应用税率。正确的计算方式应该是:
“`
2000元 = (月收入 – 5000元 – 其他扣除) * 10%
“`
由于我们没有其他扣除的具体数值,我们无法精确计算出月收入。但是,我们可以确定的是,如果扣除额是2000元,那么月收入应该高于5000元,并且根据税率表,月收入应该在8000元到17000元之间,这样税后收入才可能是2000元。
一个粗略的估计可能是:
“`
月收入 ≈ 5000元 + (2000元 / 10%) + 5000元
月收入 ≈ 5000元 + 2000元 + 5000元
月收入 ≈ 12000元
“`
这个计算结果意味着,如果一个人每月需要缴纳2000元的个人所得税,那么他的月收入大约是14000元(假设没有其他扣除项)。请注意,这个计算是基于简化的假设,实际情况可能会因具体的扣除项和税率而有所不同。
如果您需要更精确的计算,请提供具体的五险一金金额、其他扣除项和专项附加扣除等信息
2019工资个人所得税起征点及税率表

2019年,中国个人所得税的起征点为5000元。这意味着,如果一个人的月工资收入在5000元及以下,则不需要缴纳个人所得税。超过5000元的部分,需要按照当时的税率表来计算应缴纳的个税。
工资范围在1-5000元之间的,适用税率为0%;

工资范围在5000-8000元之间的,适用税率为3%;
工资范围在8000-17000元之间的,适用税率为10%;
工资范围在17000-30000元之间的,适用税率为20%;
工资范围在30000-40000元之间的,适用税率为25%;
工资范围在40000-60000元之间的,适用税率为30%;

工资范围在60000-85000元之间的,适用税率为35%;
工资范围在85000元以上的,适用税率为45%。
计算个人所得税的基本公式是:
```
应纳税额 = (工资薪金所得 - 五险一金 - 个税起征点) × 适用税率 - 速算扣除数
```
例如,如果某人的工资收入为6000元,扣除五险一金后,其应纳税所得额为1000元,那么他应缴纳的个人所得税为:
```
应纳税额 = (1000元 × 3%) - 0 = 30元
```
对于2019年的工资税收,需要根据个人的实际收入以及扣除的五险一金等因素来具体计算。如果您需要计算具体的税额,请提供您的工资收入以及五险一金的具体数额,我可以帮您计算出应缴纳的税额