-
所得税费用计算方法详解
会计知识解读是很多考生和家长关心的事。所得税费用作为损益类科目,在企业财务报表中扮演着重要角色,它体现了企业为经营利润所承担的税务义务。今天小编要说的就是这个科目的计算逻辑,主要由当期应交所得税和递延所得税两部分组成,前者按应纳税所得额乘以税率得出,后者则反映了会计与税法的时间性差异。感到兴趣的网友们和小编一起看看吧
所得税费用是企业为了其经营利润应缴纳的所得税,属于损益类科目。它反映了企业在一定时期内应承担的税务负担。具体来说,所得税费用的计算通常包括两部分:
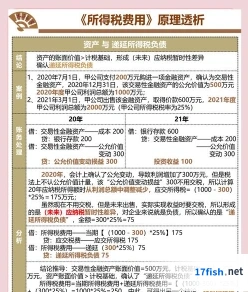
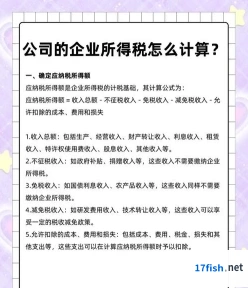
这是根据企业当期的收入减去相关费用后得到的应纳税所得额,再乘以适用的税率计算得出的税额。
递延所得税:
这涉及到会计记录与税法规定之间的差异,可能会影响未来几个税务期间的税收。递延所得税分为递延所得税资产和递延所得税负债,前者代表未来可以用于抵税的金额,后者代表未来需要补缴的税款。
在会计分录中,所得税费用通常借记“所得税费用”科目,贷记“应交税费”科目。在月末进行结转时,将所得税费用结转至“本年利润”科目。
需要注意的是,所得税费用并不总是等于当期应交所得税,因为可能存在会计利润与应纳税所得额之间的“暂时性差异”。如果不存在这类差异,或者差异是永久性的,那么所得税费用将等于当期应交所得税。
所得税费用的目标是让报表使用者能够通过资产负债表上的“递延所得税资产”和“递延所得税负债”,以及利润表上的“所得税费用”这三个科目,大致了解企业所处的税收环境