-
事业和财政的概念区别在哪里
教育解读方面的知识分享是很多考生和家长关心的事。事业和财政虽然都与政府工作相关,但它们是完全不同的两个体系,一个是提供公共服务的,一个是管理国家资金的。今天小编来帮大家理清这两个概念的区别,从基本定义到实际应用都说清楚。感兴趣的网友们和小编一起来看一下吧
事业和财政是两个不同的概念,它们有以下区别:
事业:通常指的是由政府或非营利组织实施的,提供某种公共服务或管理的活动。
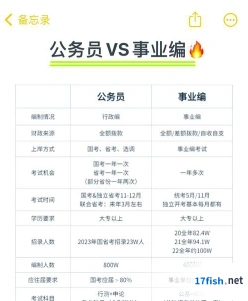
财政:指的是政府管理国家财政收支的活动,包括预算编制、税收征收、财政支出等。
内容不同
事业:关注的是提供特定服务或管理的质量和效率。
财政:关注的是政府资金的筹集、分配和使用。
资源来源不同
事业:资源可能来自政府财政拨款、社会捐赠、服务收费等多种渠道。
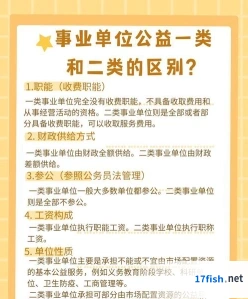
财政:资源主要来源于政府的税收、非税收入等。
适用范围不同
事业:适用于各种类型的事业单位,如教育、医疗、科研等。
财政:适用于政府的整个财政体系,不局限于某一特定领域。
管理和调控不同
事业:通常由具体的事业单位或政府部门管理,侧重于内部运营和服务提供。
财政:由政府财政部门进行宏观调控,侧重于整体经济的平衡和财政健康。
希望这些信息能够帮助你理解事业和财政之间的区别。
与资产相关的政府补助分录怎么做
政府补助,是指企业从政府无偿取得货币性资产或非货币性资产,但不包括政府作为企业所有者投入的资本。对于与资产补助相关的政府补助,应如何做会计分录?
与资产相关的政府补助的会计分录
一、总额法
收到财政拨款:
借:银行存款/固定资产
贷:递延收益
计提折旧:
借:制造费用
贷:累计折旧
同时分摊递延收益:
借:递延收益
贷:其他收益/营业外收入
出售设备
借:固定资产清理
累计折旧
贷:固定资产
出售固定资产取得收入:
借:银行存款
贷:固定资产清理
应交税费——应交增值税(销项税额)
二、净额法
收到财政拨款:
借:银行存款/固定资产
贷:递延收益
借:递延收益
贷:其他收益(指与日常活动相关)
营业外收入(至于日常活动无关)
已经发生了成本费用或损失后收到政府补助的:
借:银行存款
贷:其他收益或营业外收入
递延收益科目是什么?
递延收益科目核算企业确认的应在以后期间计入当期损益的政府补助。企业可以按政府补助的项目进行明细设置,对该科目进行明细核算。
总额法和净额法是什么?
1、总额法:是一种将政府补助全额确认为收益的确认方式。在确认政府补助时将其全额确认为收益,而不是作为相关资产的账面价值或者费用的扣减。
2、净额法:是一种将政府补助作相关成本费用抵减的一种确认方法。当政府补助与企业日常活动相关时,应当按照经济业务实质,冲减相关成本费用或者计入其他收益。与企业日常活动无关的冲减相关损失或者计入营业外收入。