-
长春教师工资2025最新标准
关于长春老师工资的情况是很多考生和家长关心的事。综合来看,长春教师月均工资在6000元上下,基本工资、奖金、公积金、取暖补贴是主要构成。城市和县城有差异,有无编制也会影响收入水平。补课费、红包等额外收入要看具体科目和职称。今天小编整理了长春教师工资的完整信息,想获取最新数据建议直接咨询当地教育局。感到兴趣的小伙伴和小编一同了解吧
根据最近的数据,长春教师的工资水平如下:
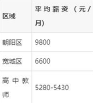
平均月工资:约为6000元左右。
工资组成部分:包括基本工资、奖金、公积金、取暖费补贴等。
额外收入:可能包括补课费、红包等,具体金额依据科目和职位不同而有所差异。
工作福利:教师通常享有寒暑假、周末双休等福利。
工资差异:不同地区、学校类型(如城市与县城、有编制与无编制)以及职称等因素都会影响教师工资。
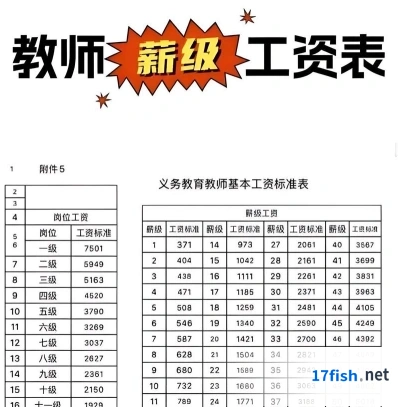
请注意,这些数据可能会随着时间、政策调整和市场变化而有所变动。如果您需要最新的信息,建议查询相关官方统计数据或联系当地教育部门
详解销售配件的会计分录
当公司物品发生小的损坏时,有时只需要购买配件就能修好,当购买配件,便会涉及销售配件,那么销售配件的会计分录应该怎么做?
销售配件的会计分录
生产产品所用的材料,属于生产成本--辅助材料科目;生产用设备的配件,属于制造费用--修理费科目。
销售配件的会计分录:
借:银行存款
贷:主营业务收入
应交税费-应交增值税-销项税额
借:主营业务成本
贷:库存商品
销售原材料的会计分录:
借:银行存款
贷:其他业务收入
应交税费-应交增值税-销项税额
借:其他业务支出
贷:原材料
主营业务收入是指企业从事本行业生产经营活动所取得的营业收入。主营业务收入根据各行业企业所从事的不同活动而有所区别,如工业企业的主营业务收入指产品销售收入;其他行业企业的主营业务收入指经营(营业)收入;建筑业企业的主营业务收入指工程结算收入;批发零售贸易业企业的主营业务收入指商品销售收入;交通运输业企业的主管业务收入指主营业务收入;房地产业企业的主营业务收入指房地产经营收入;。企业在填报主营业务收入时,一般根据企业会计“损益表”中有关主营业务收入指标的上年累计数填写。
主营业务成本是指企业销售商品、提供劳务等经营性活动所发生的成本。企业一般在确认销售商品、提供劳务等主营业务收入时,或在月末,将已销售商品、已提供劳务的成本转入主营业务成本。
折旧费用计提的会计分录怎么做
对于企业购进的固定资产,在次月开始计提折旧。计提的折旧费,因使用部门不同,计入的会计科目也有所区别。计提本月折旧费,如何做会计分录?
计提本月折旧费分录处理
借:制造费用
管理费用
销售费用
在建工程
研发支出
其他业务成本
贷:累计折旧
固定资产折旧如何理解?
固定资产折旧是指在固定资产使用寿命内,按照确定的方法对应计折旧额进行系统分摊。应计折旧额是指应当计提折旧的固定资产的原价扣除其预计净残值后的金额。已计提减值准备的固定资产,还应当扣除已计提的固定资产减值准备累计金额。
1. 企业生产车间所使用的固定资产的折旧计入制造费用;
2.管理部门所使用的和未使用的固定资产折旧计入管理费用;
3.销售部门所使用的固定资产折旧计入销售费用;
4.自行建造固定资产过程中使用的固定资产折旧计入在建工程成本;
5.经营租出的固定资产折旧计入其他业务成本;
7.企业研发无形资产时使用的固定资产折旧计入研发支出;
计提折旧的计算公式
直线法计算公式:
年折旧率=(1-预计净残值率)÷预计使用寿命(年)×100%
月折旧额=固定资产原价×年折旧率÷12
工作量法:
单位工作量折旧额=固定资产原价×(1-预计净残值率)/预计总工作量
某项固定资产月折旧额=该项固定资产当月工作量×单位工作量折旧额
双倍余额递减法:
年折旧率=2÷预计使用寿命(年)×100%
月折旧额=固定资产净值×年折旧率÷12
通常在其折旧年限到期前两年内,将固定资产净值扣除预计净残值后的余额平均摊销。
年数总和法:
年折旧率=尚可使用寿命/预计使用寿命的年数总和×100%
月折旧额=(固定资产原价-预计净残值)×年折旧率÷12