-
马克思主义利润概念深度解析
教育解读是很多考生和家长关心的事。马克思指出利润是剩余价值的转化形式,体现了资本主义的剥削关系。今天小编要说的是如何从马克思的角度理解利润,涵盖利润的定义、与剩余价值的区别、利润率公式,还有资本流动与利润平均化的规律。了解这些,有助于分析现代经济问题。感到兴趣的网友们跟着小编一起看看吧
在马克思主义理论中,利润是剩余价值的转化形式,是资本主义生产方式下特有的经济现象。具体来说:
剩余价值是工人在生产过程中创造的、被资本家无偿占有的那部分价值。
它等于工人创造的总价值减去其劳动力价值(即工资)。
利润
利润表现为商品价值超过成本价格的余额,即资本家销售商品后所得价格总额超过其预付资本量的余额。
利润是剩余价值在商品流通过程中实现的形式,是资本家为了生产商品所投入的全部预付资本带来的。
利润与剩余价值的关系
利润在量上与剩余价值相等,但在质上不同,剩余价值关注的是可变资本(即雇佣工人的劳动),而利润关注的是全部成本。
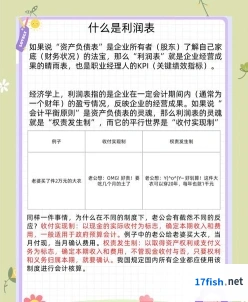
利润率的计算
利润率是剩余价值量与预付总资本量的比率,反映了资本增值即资本家赢利的程度。
利润的本质
利润的本质是工人的剩余价值,是资本家通过剥削工人的劳动而获得的经济利益。
利润的影响因素
剩余价值率的高低、资本有机构成、资本周转速度、不变资本使用上的节约等因素都会影响利润率的变动。
利润与资本流动
资本会为了追逐更高的利润率而在不同部门之间流动,导致利润率趋于平均化。
利润的社会影响
利润动机驱动着资本家不断扩大再生产,推动社会生产力的发展。
同时,过度的利润追求也可能导致社会不公和剥削现象的加剧。
理解利润在马克思理论中的含义,有助于我们分析资本主义经济体系中的生产关系、价值增殖过程以及社会财富分配等问题。
利润分红业务标准会计分录
企业的经营目标是实现经济利益的收入,而一个企业在实现经济收益之后,应对股东进行利润的分配,对于利润分红而言,应该如何编制会计分录?
利润分红的会计分录
借:利润分配——应付现金股利
贷:应付股利
借:利润分配——未分配利润
贷:利润分配——应付现金股利
利润分配的会计分录怎么写?
1、将本年利润转入利润分配:
借:本年利润
贷:利润分配——未分配利润
2、缴纳所得税:
借:所得税费用
贷:应交税费——应交所得税
3、提取法定盈余公积和任意盈余公积:
借:利润分配——提取法定盈余公积
利润分配——提取任意盈余公积
贷:盈余公积——法定盈余公积
利润分配——任意盈余公积
4、分配股利:
借:利润分配——应付股利
贷:应付股利
5、结转利润分配:
借:利润分配——未分配利润
贷:利润分配——提取法定盈余公积
利润分配——提取任意盈余公积