-
销售商品开具发票的会计分录做法
2022年会计实务是很多考生和家长关心的事。企业在销售商品后开具发票,会计分录怎么处理是关键步骤,分录做对了税务报表才准确。今天小编整理的就是销售环节的标准分录示例,包括般纳税人和小规模纳税人两种情况,财务人员照着做不会出错。感兴趣的朋友跟着小编深入了解一下吧
贷:主营业务收入
应交税费——应交增值税(销项税额)
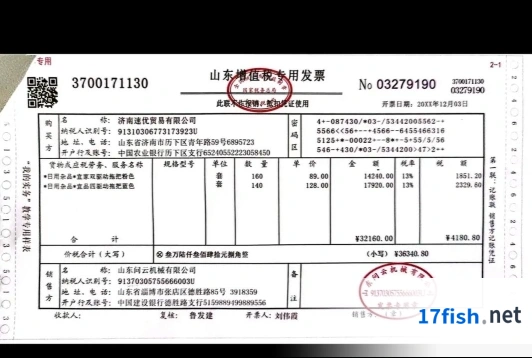
当企业出售商品或提供服务并开具发票时,会计分录通常如下:
“`
借:银行存款/应收账款
贷:主营业务收入
应交税费——应交增值税(销项税额)
“`
这个会计分录反映了企业在销售过程中产生的收入以及应缴纳的增值税额。
请根据您的具体情况调整上述分录,例如,如果您是作为小规模纳税人开具发票,则增值税的处理会有所不同。
还需要注意,在确认收入的同时,您可能还需要结转相关的成本,例如:
“`
借:主营业务成本
贷:库存商品
“`
这反映了销售商品所对应的成本。
发票认证后怎么做会计分录
认证发票后的账务处理步骤如下:
核对发票信息是否完整、准确。
选择会计科目
根据发票类型(如销售、采购、服务费等)选择相应的会计科目。
入账处理
如果是采购发票,借记“应付款项”科目,贷记“银行存款”科目。
如果是销售发票,借记“银行存款”科目,贷记“销售收入”科目。
对于直接认证抵扣的发票,借记相关资产科目(如原材料、库存商品),贷记“银行存款”或“应付账款”科目。
税务处理
认证后,根据是否可以抵扣,进行相应的进项税额抵扣账务处理。
若可以抵扣,借记“应交税费—应交增值税(进项税额)”科目,贷记“待认证进项税额”科目。
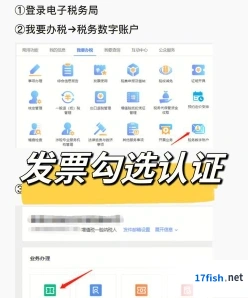
若不能抵扣,进行进项税额转出账务处理,借记相关资产科目,贷记“应交税费—应交增值税(进项税额转出)”科目。
会计凭证与存档
将发票存根粘贴到会计凭证中,进行归档。
在会计系统中,按照系统提示输入发票的相关信息,如发票号码、金额、开票日期等,并选择正确的会计科目和账户。
提交审核后,由财务部门负责人或指定审核人员进行审核。
审核通过后,会计系统会自动生成相应的会计凭证,并更新相关账户的余额。
注意事项
确保遵循财务管理制度,信息准确无误。
发票认证期限通常为自开票日起360天内完成认证或勾选,否则不允许抵扣。
请根据具体情况调整上述步骤,并遵循当地税法和会计规定。
销售返点发票如何做账

发票返点的账务处理需要遵循以下步骤:
创建返点账户:
在财务系统中设置返点账户,用于跟踪返点款项。
计算返点金额:
根据返点政策和协议,从销售收入中扣除返点金额。
支付返点款项:
将计算出的返点金额支付给客户,并记录付款细节和日期。
更新账务记录:
及时更新返点账户和账务记录,以便跟踪返点款项的流动和余额。
税务申报:
根据国家财政部门的规定,销售返点必须在交易当天记录,以便进行税务申报。

开具红字发票:
如果涉及实物返利,根据供货方是否开具增值税专用发票,进行相应的会计处理。
账务处理示例
收到销售返利方,冲减销售成本,并转出进项税金。
销售方支付返利款,冲减销售收入,并开具红字发票。
如果返点是作为销售折扣给予的,直接冲减销售收入。
如果返点是作为采购折扣给予的,直接冲减采购成本。
如果返点是作为一种形式的佣金或服务费给予的,记为费用。
请根据具体的业务情况和税法规定进行详细的账务处理。