-
发票认证后怎么做会计分录
发票认证后如何做账是财务人员普遍关心的问题。取得发票并完成认证后,需要按照规范的流程进行账务处理,这关系到税务合规和财务报表的准确性。今天要分享的就是发票认证后的完整做账步骤,从核对发票信息、选择会计科目,到入账处理、税务抵扣,再到凭证制作和归档,每个环节的操作要点都列清楚了。小编整理的这套指南,希望能帮助大家理清思路。感兴趣的小伙伴与小编一起看看吧
认证发票后的账务处理步骤如下:
核对发票信息是否完整、准确。
选择会计科目
根据发票类型(如销售、采购、服务费等)选择相应的会计科目。
入账处理
如果是采购发票,借记“应付款项”科目,贷记“银行存款”科目。
如果是销售发票,借记“银行存款”科目,贷记“销售收入”科目。
对于直接认证抵扣的发票,借记相关资产科目(如原材料、库存商品),贷记“银行存款”或“应付账款”科目。
税务处理
认证后,根据是否可以抵扣,进行相应的进项税额抵扣账务处理。
若可以抵扣,借记“应交税费—应交增值税(进项税额)”科目,贷记“待认证进项税额”科目。
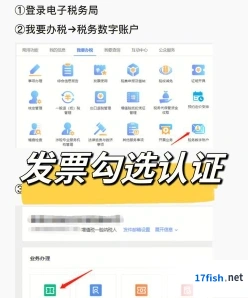
若不能抵扣,进行进项税额转出账务处理,借记相关资产科目,贷记“应交税费—应交增值税(进项税额转出)”科目。
会计凭证与存档
将发票存根粘贴到会计凭证中,进行归档。
在会计系统中,按照系统提示输入发票的相关信息,如发票号码、金额、开票日期等,并选择正确的会计科目和账户。
提交审核后,由财务部门负责人或指定审核人员进行审核。
审核通过后,会计系统会自动生成相应的会计凭证,并更新相关账户的余额。
注意事项
确保遵循财务管理制度,信息准确无误。
发票认证期限通常为自开票日起360天内完成认证或勾选,否则不允许抵扣。
请根据具体情况调整上述步骤,并遵循当地税法和会计规定。