-
押金会计分录及科目选择实用指南
教育解读是很多考生和家长关心的事。押金会计科目怎么选,这是财务工作中常遇到的问题。今天小编要讲的是押金计入科目的具体规定,收取押金计入其他应付款,支付押金计入其他应收款,无法退回时计入营业外收入。押金科目选择时,关键要看押金是收取的还是支付的。为了帮助大家理解,文章还附上了业务的会计分录,看后就懂。在实际工作中,押金类型多样,处理方式有差异。小编提醒,处理前先明确押金类型,再选择合适的科目。感到兴趣的朋友们与小编继续往下看吧

押金在会计上通常根据其性质和用途,分别计入不同的会计科目:
1. 当企业收取押金时,通常应计入“其他应付款”科目。
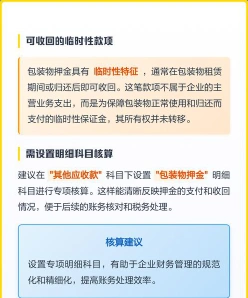
收款时的会计分录为:
借:银行存款(库存现金)
贷:其他应付款——押金
2. 当企业支付押金时,通常应计入“其他应收款”科目。
付款时的会计分录为:
借:其他应收款——押金
贷:银行存款(库存现金)
3. 如果押金最终无法退回,企业可能需要将其转入营业外收入。
无法退回时的会计分录为:
借:其他应付款——押金
贷:营业外收入
请根据具体情况选择合适的会计科目进行核算