-
一文读懂会计和审计的区别与联系
会计和审计区别解读是很多考生和家长关心的事。很多人在选择专业或者了解财务知识时,都会碰到这两个概念。今天小编要分析的就是会计和审计的定义、职责和目的,会计是经营管理的一部分,审计是独立的经济监督活动,两者缺一不可。感到兴趣的小伙伴们跟着小编一同来下文看看吧

会计与审计是财务管理领域中的两个重要概念,它们各自有不同的职责和作用:
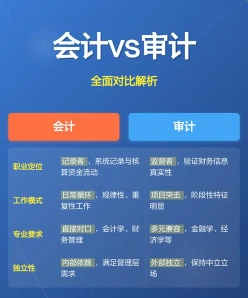
定义:会计是以货币为主要计量单位,采用专门技术方法,对经济主体的经济活动进行全面、综合、连续、系统的核算和监督,并向相关方面提供会计信息的经济管理活动。
职责:
记录和分类财务交易。
编制财务报表。
计算和报告财务指标。
监督和控制经济活动,促进经济效益。
目的:提供准确可靠的财务信息,用于决策、报告和监督。
审计
定义:审计是由独立第三方机构对企业的财务报表和财务业务进行审查和评价的过程,旨在审核财务报表和业务活动的合法性、准确性和真实性。
职责:
审查财务报表的真实性和准确性。
评估内部控制的有效性。
发现和报告经营过程中的问题。
提出改进建议。
目的:提供独立的审计意见,保护投资者和债权人的利益。
区别
对象不同:会计的对象是资金运动过程,而审计的对象主要是会计资料和其他经济信息所反映的经济活动。
性质不同:会计是经营管理的一部分,着重于反映和监督经济活动;审计是独立的经济监督活动,着重于审查评价经济活动的真实性、合法性和效益性。
产生的原因不同:会计是为了适应社会生产和管理需要而产生,而审计产生的原因包括受托经济责任、两权分离等。
角色不同:会计是组织内部成员,负责财务信息的记录和处理;审计师是独立第三方,提供独立的审计意见。
会计和审计虽然职责不同,但它们之间存在联系,审计通常需要以会计资料为基础进行