-
固定资产清理的会计处理流程
考试政策相关的财务知识是很多财务人员关心的事。固定资产清理的会计分录是日常工作中的常见业务,流程固定但细节不少,尤其是净损失和净收益要分情况处理。今天小编整理的就是固定资产清理从开始到结束的完整分录,步骤清晰好上手。感到兴趣的网友们跟着小编来看一下吧
固定资产清理的会计处理主要包括以下几个步骤:
“`
借:固定资产清理
累计折旧
固定资产减值准备(如有)
贷:固定资产
“`
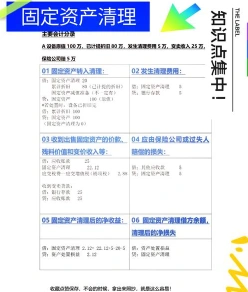
发生清理费用及税费
“`
借:固定资产清理
应交税费——应交增值税(进项税额)
贷:银行存款
“`
收回出售固定资产的价款、残料价值和变价收入
“`
借:银行存款
原材料(如有残料入库)
贷:固定资产清理
应交税费——应交增值税(销项税额)
“`
保险或过失人赔偿的处理
“`
借:其他应收款
贷:固定资产清理
“`
清理净损益的处理
净损失:
借:营业外支出——处置非流动资产损失(正常原因)
营业外支出——非常损失(非正常原因)
贷:固定资产清理
净收益:
借:固定资产清理
贷:营业外收入——非流动资产处置利得
以上步骤涵盖了固定资产清理的主要会计处理流程。请根据具体情况调整会计分录。