-
原始凭证分类标准与方法
考试政策是很多考生和家长关心的事。原始凭证按不同的标准可以分为多种类型,常见的有按来源分、自制和外来两种,按形式分、通用和专用两种。今天小编把这些分类标准和使用场景都说清楚。感兴趣的小伙伴与小编继续往下看吧
原始凭证是记录和证明经济业务发生或完成情况的凭证,其形式多样,主要包括以下几种:
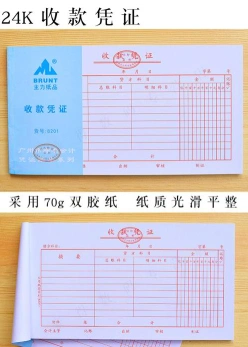
收据:记录收入的来源和金额。
发票:记录支出的用途和金额。
支票、汇票:支付货款或劳务费用的凭证。
单据凭证
购货单、退货单、存货单:记录交易或服务内容。
领料单、限额领料单、产品入库单、产品出库单:记录物资的收付情况。
借款单、差旅费报销单:记录借款和费用支出。
合同、协议
记录企业与供应商、客户、员工之间的合作关系和权利义务。
其他凭证
结算单据、汇款单据、报告单据、备用金单据、日常文件等。
电子凭证
电子发票、电子收据等,以电子数据形式存储。
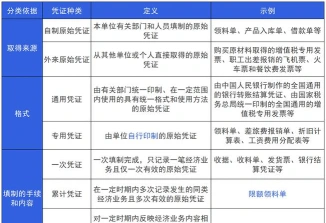
自制原始凭证
由本单位内部人员填制的凭证,如现金收据、银行结算凭证、收料单、领料单、发货票等。
外来原始凭证
从外部单位或个人直接取得的凭证,如供货单位的发货票、银行结算凭证、收据、飞机票、火车票等。
原始凭证按来源可分为外来和自制两类,按生成环节可分为一次、累计和汇总三种,按形式可分为通用和专用两种,按经济活动性质可分为款项收付、出入库、成本费用、购销、固定资产和转账等凭证。
需要注意的是,无论是纸质还是电子形式的原始凭证,在会计核算中都具有同等的法律效力