-
坏账准备分录怎么做才正确
考试政策是很多考生和家长关心的事。坏账准备分录是会计实务中的常见问题,很多财务新手对借贷方向和科目归属容易搞混。今天小编把坏账准备相关的四种典型业务全整理出来了,每个分录都附带了通俗的解释。感兴趣的朋友们跟着小编一起来了解一下吧
坏账准备的会计分录主要包括以下几个步骤:
“`
借:信用减值损失
贷:坏账准备
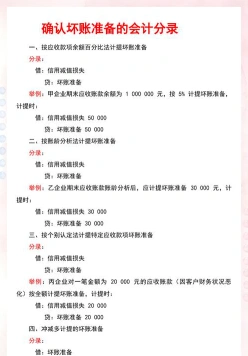
这一步骤反映了企业对预期坏账损失的确认,增加了当期的费用,同时减少了资产的账面价值。
发生坏账
“`
借:坏账准备
贷:应收账款
当企业确认某笔应收账款无法收回时,使用此分录将已计提的坏账准备用于冲销实际发生的坏账,确保账面记录的准确性。
已转销的坏账又收回
“`
借:应收账款
贷:坏账准备
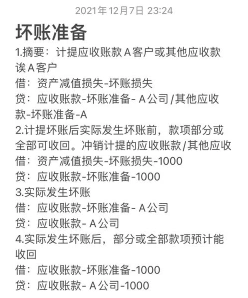
如果企业收回了之前已经确认为坏账的款项,使用这两个分录反映了坏账的收回,恢复了坏账准备的余额,并增加了企业的现金流入。
冲减多计提的坏账准备
“`
借:银行存款
贷:应收账款
当坏账准备计提过多时,使用此分录将多计提的部分冲回,确保坏账准备的余额正确反映企业的信用风险状况。
以上分录遵循了会计原则,确保了财务报表的准确性和透明度。需要注意的是,坏账准备的计提方法和比例可能因企业的具体情况和会计政策而异。