-
留存收益的科目构成详解
教育解读相关的考试政策是很多考生和家长关心的事。留存收益的具体构成是财务基础知识里的常考内容,涉及盈余公积和未分配利润两个科目。今天小编就系统梳理一下这两个科目的含义、提取规则和基本特点,方便理解和记忆。感到兴趣的网友与小编一起看看吧
留存收益包括的科目主要有两个:盈余公积和未分配利润。
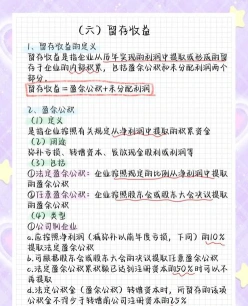
盈余公积是指企业按照规定从净利润中提取的积累资金,包括法定盈余公积、任意盈余公积等。法定盈余公积按照净利润(减弥补以前年度亏损)的10%提取(非公司制企业也可按照超过10%的比例提取),法定公积金累计额已达注册资本的50%时可以不再提取。任意盈余公积主要是公司制企业按照股东会的决议提取,其他企业也可根据需要提取任意盈余公积。未分配利润是指企业实现的净利润经过弥补亏损、提取盈余公积和向投资者分配利润后留存在企业的、历年结存的利润。是企业所有者权益的组成部分。