-
差额征税的账务处理与分录
在增值税处理中,差额征税的入账让不少人感到困惑。今天小编就来讲讲具体的操作方法,从销项税额的确认到进项税额转出,每个环节都有对应的会计科目,内容很实用。感兴趣的网友们跟着小编一同了解吧
贷:应交税费——应交增值税(销项税额)
差额征税的入账通常遵循以下步骤:
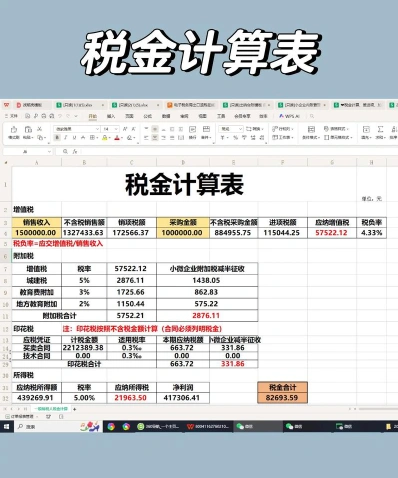
从收入中扣除相应的进项税额,计算出应缴纳的增值税额。
会计科目设置
借:主营业务收入/其他业务收入
贷:应交税费——应交增值税(销项税额)
进项税额处理
如果存在进项税额,则借记“应交税费——应交增值税(进项税额转出)”科目;
贷记“应交税费——应交增值税(进项税额)”科目。
收入确认方法
总额法:
确认收入时,减少的销项税额借记“应交税费——应交增值税(销项税额抵减)”科目。
净额法:确认收入时,收入按照扣除支付给其他企业或个人的余额进行确认,并按增值税相关规定计算销项税额。
合规发票要求:
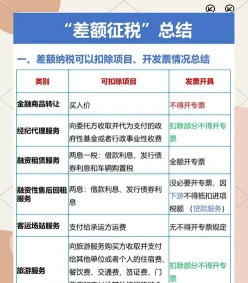
在允许从全部价款和价外费用中抵减的价款,需要取得税法规定的有效发票或凭证。
期末处理:
对于期末一次性进行账务处理的企业,期末按规定当期允许扣减销售额而减少的销项税额,借记“应交税费——应交增值税(营改增抵减的销项税额)”科目,贷记“主营业务成本”等科目。
请根据您的具体情况选择合适的会计处理方法,并确保所有会计分录符合相关税法规定。