-
企业成本科目全解析
成本科目包含的内容比较丰富,构成了企业核算体系的骨架。小编今天要分享的就是成本科目涵盖的主要项目,包括制造费用、劳务成本、研发支出、工程施工、材料成本、人工成本、销售费用、管理费用、财务费用、主营业务成本、其他业务成本、营业税金及附加和营业外支出等。这些科目全面覆盖了企业从生产到销售再到管理的全过程,通过系统化的成本核算,企业能够清晰掌握各项费用的发生情况,为经营决策提供依据。感到兴趣的网友们与小编了解了解哦
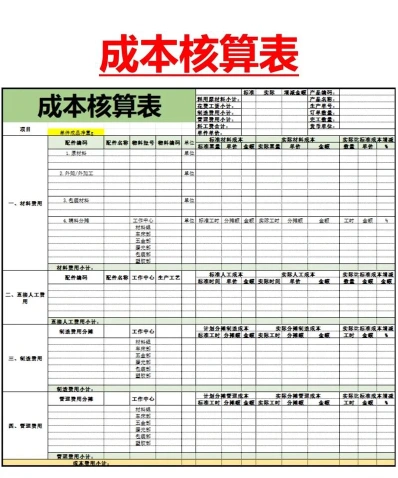
成本涉及的会计科目主要包括:
核算企业为生产产品或提供劳务而发生的各项直接支出和间接费用。
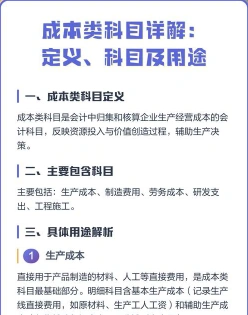
制造费用:
包括企业为生产产品和提供劳务而发生的各项间接费用。
劳务成本:
核算企业提供劳务而发生的各项成本。
研发支出:
指企业进行科学研究和技术开发所产生的费用。
工程施工:
涉及建筑或生产过程中发生的直接费用。
材料成本:
指生产或经营过程中所使用的原材料、辅助材料、燃料等的成本。
人工成本:
包括生产或经营过程中所支付的工资、奖金、津贴、福利等的成本。
销售费用:
指销售产品或服务所发生的费用,如广告费、促销费、销售员工资等。
管理费用:
指管理企业所发生的费用,如行政人员工资、办公费用、培训费用等。
财务费用:
指企业融资所发生的费用,如利息、手续费等。
主营业务成本:
核算企业因销售商品、提供劳务或让渡资产使用权等日常活动而发生的实际成本。
其他业务成本:
核算企业确认的除主营业务活动以外的其他日常经营活动所发生的支出。
营业税金及附加:
指企业在生产经营过程中需要缴纳的各种税费和附加费用。
营业外支出:
核算企业发生的与生产经营无直接关系的各项支出。
这些科目共同构成了企业成本核算的体系,用于反映和归集企业在生产、销售和管理过程中发生的各种成本费用