-
无形资产摊销方法有哪些
无形资产摊销相关内容是很多考生和家长关心的事。企业在取得无形资产后为什么要摊销、摊销的意义是什么、哪些无形资产需要摊销,这些问题在会计学习和工作里经常出现。今天小编整理的就是无形资产摊销的系统解读,从基础概念到具体操作步骤都有说明。感到兴趣的小伙伴们跟着小编了解了解哦
无形资产摊销是指将企业购买或开发的无形资产成本在其预计使用年限内系统、合理地分摊到各个会计期间的过程。这是一种会计处理方法,其目的是将无形资产的价值在使用期限内逐渐减少,以反映其为企业带来的经济利益随时间流逝而逐渐减少的情况。
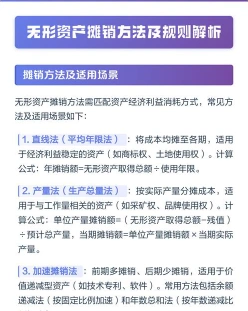
无形资产摊销通常采用直线法,即将无形资产的成本在其预计使用年限内平均分摊。摊销时,相关成本会计入“无形资产”科目的借方,并直接减少无形资产的账面价值。
无形资产包括专利权、商标权、著作权、土地使用权、非专利技术等,它们不具有实物形态,但能为企业带来经济利益。摊销有助于更准确地反映企业的财务状况和经营成果,同时也是企业税务管理的重要内容之一。
需要注意的是,只有预计使用寿命有限的无形资产才需要进行摊销,而使用寿命不确定的无形资产则不应摊销