-
企业投资会计分录处理方法
企业投资涉及的分录类型比较多,常见的有短期投资、长期股权投资和投资收益的确认等。企业会计准则对不同类型的投资有明确的核算规定,分录科目和记账方向都不相同。今天小编就来详细说说这些分录怎么写,帮你理清思路。感到兴趣的网友们和小编一起来了解一下吧
企业投资款的会计分录通常根据投资的类型(短期投资或长期投资)和目的进行核算。以下是几种常见情况的会计分录示例:
短期投资
1. 购入股票、债券、基金等作为短期投资:
“`
借:交易性金融资产——股票、债券、基金
贷:银行存款
其他货币资金
“`
长期投资
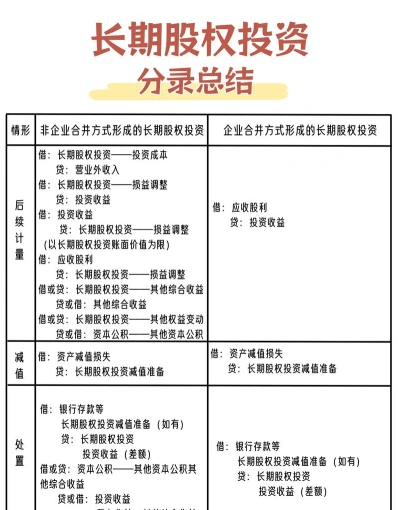
1. 购入长期股权投资:
“`
借:长期股权投资——公司
贷:银行存款
“`
2. 收到投资者投入的资本:
“`
借:银行存款
贷:实收资本——XX股东
“`
3. 对外进行长期股权投资:
“`
借:长期投资——长期股权投资
贷:银行存款
“`
投资收益
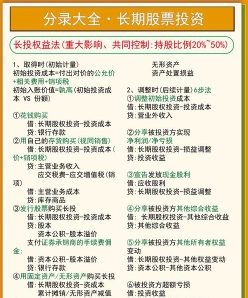
1. 成本法核算的长期股权投资,收到现金股利或利润:
“`
借:应收股利
贷:投资收益
“`
2. 权益法核算的长期股权投资,确认投资收益:
“`
借:长期股权投资——损益调整
贷:投资收益
“`
其他投资情况
1. 接受非现金资产投资:
“`
借:固定资产/原材料/无形资产(按公允价值)
应交税费——应交增值税(进项税额)
贷:实收资本(按投资合同或协议约定的投资者在企业注册资本中所占份额的部分)
资本公积——资本溢价(差额倒挤)
“`
2. 资本公积或盈余公积转增资本:
“`
借:资本公积/盈余公积
贷:实收资本/股本
“`
请注意,上述会计分录仅为一般指南,具体分录可能因企业具体情况和会计政策而有所不同。在实际操作中,应结合企业的实际情况和相关会计准则进行会计分录的编制