-
随军家属岗的基本概念与申请条件
随军家属岗的相关解读是很多朋友关注的话题。具体什么情况下可以申请、需要满足什么条件、岗位安排有什么形式,这些问题经常被问到。今天小编就来详细说说随军家属岗的具体情况,整理了常见的问题和答案,方便大家参考。感到兴趣的小伙伴跟着小编一起来了解一下吧
随军家属岗通常指的是为现役军人的配偶或子女安排的工作岗位。这样的安排旨在解决军人和家属两地分居的问题,确保随军家属能够在军人服役期间稳定居住和工作。随军家属岗可能包括各种类型的工作,如军工、事业编制等,具体岗位和条件会根据相关政策和部队的具体需求而有所不同。
随军家属通常需要满足一定的条件才能办理随军手续,例如在部队服役的年限、职务等。符合条件的随军家属可以在部队安排工作,这被称为军工。退役后回到地方,随军家属也可以根据相关政策安排工作。
物化地能上什么大学院校推荐
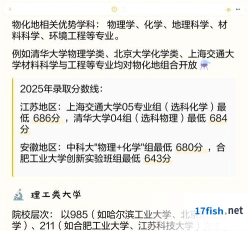
物化地(物理、化学、地理)可以报考的大学包括以下几所:
北京大学
浙江大学
复旦大学
南京大学
医学类大学
北京协和医学院
北京中医药大学
南方医科大学
财经类大学
中南财经政法大学
上海财经大学
其他类型大学
中国科学技术大学
清华大学
上海交通大学
哈尔滨工业大学
同济大学
北京航空航天大学
西北工业大学
建议报考的大学
宝鸡文理学院
北部湾大学
沧州师范学院
北京科技大学天津学院
亳州学院
特色类大学
天津科技大学
重庆师范大学
西安邮电大学
重庆医科大学
哈尔滨医科大学
其他推荐
南京理工大学
大连理工大学
中国地质大学(武汉)
这些大学在物理、化学、地理及相关领域都有较强的教学和研究实力,提供了丰富的课程和科研机会。建议根据个人兴趣和职业规划,选择合适的大学和专业进行报考。
培训教育机构税负相关问题解答
教育培训行业的税负率因服务内容、收费标准和纳税人身份(一般纳税人或小规模纳税人)的不同而有所变化。以下是一些关键点的概述:
一般纳税人:企业所得税率大约在0.5%-1%左右。
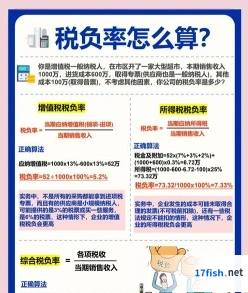
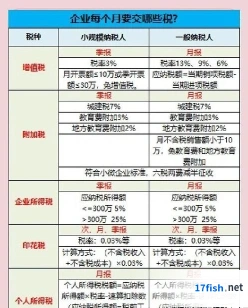
小规模纳税人:通常适用25%的标准企业所得税率,但可享受减免税政策,减至3%。
增值税
一般纳税人:提供教育培训服务销售额达到500万元及以上,适用6%的增值税税率。
小规模纳税人:提供教育培训服务销售额不足500万元,适用3%的增值税征收率。
其他税收优惠
从事学历教育的学校提供的教育服务免征增值税。
学生勤工俭学提供的服务免征增值税。
托儿所、幼儿园提供的保育和教育服务免征增值税。
政府举办的从事学历教育的高等、中等、初等学校举办进修班、培训班取得的全部收入免征增值税。
特殊教育学校举办的企业可享受国家对福利企业实行的增值税优惠政策。
请注意,以上信息仅供参考,具体税负率可能因地区、具体政策变动等因素有所不同。建议咨询当地税务机关或专业税务顾问以获取最准确的信息